← Versicherungsrecht · Leistungsablehnung

Rechtsanwalt für Versicherungsrecht, der Ihre Leistung durchsetzt

Eine Leistung wird abgelehnt, wegen angeblich grober Fahrlässigkeit gekürzt oder der Vertrag wegen einer Anzeigepflichtverletzung angefochten. Wir prüfen die Ablehnung juristisch sauber und setzen Ihren Anspruch gegenüber dem Versicherer durch.

„Eine Ablehnung ist für Versicherte selten das letzte Wort. Häufig hält die Begründung einer genauen rechtlichen Prüfung nicht stand.“

Andreas Kübler · Kanzleiinhaber

§ 81 VVG

Grobe Fahrlässigkeit

§ 19 VVG

Anzeigepflichtverletzung

§ 28 VVG

Obliegenheitsverletzung

§§ 195, 199 BGB

Regelverjährung 3 Jahre

Versicherung lehnt ab oder kürzt?

Drei Situationen, in denen wir täglich gegenüber Versicherern einstehen.

01

Leistungsablehnung im Schadensfall

Der Versicherer verweigert die Zahlung ganz oder teilweise. Wir prüfen die Vertragsbedingungen und die Begründung der Ablehnung im Detail.

02

Kürzung wegen grober Fahrlässigkeit

Nach § 81 VVG darf der Versicherer bei grober Fahrlässigkeit quotal kürzen. Wir prüfen, ob die Voraussetzungen dafür tatsächlich vorliegen.

03

Rücktritt wegen Anzeigepflichtverletzung

Der Versicherer beruft sich darauf, dass Angaben bei Vertragsschluss unvollständig waren. Wir prüfen, ob die Voraussetzungen für Rücktritt oder Anfechtung wirklich erfüllt sind.
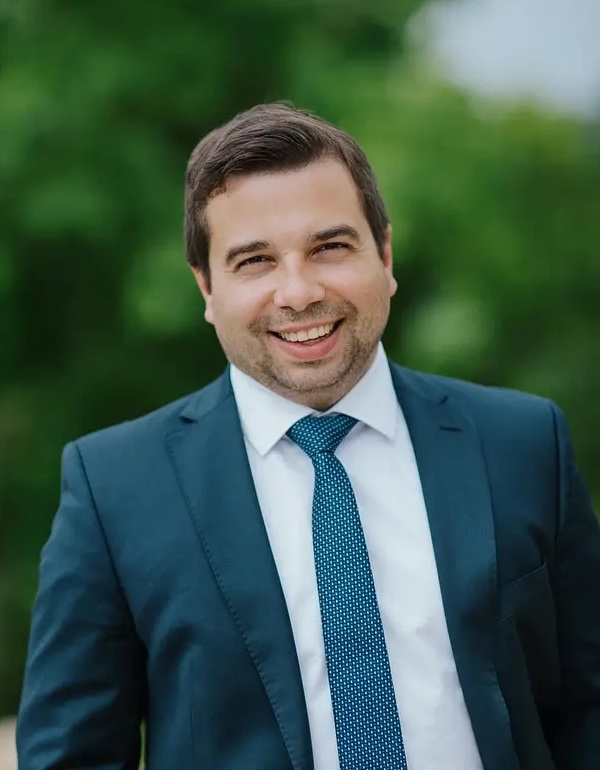
Rechtsanwalt Andreas Kübler
Über Advocura

Andreas Kübler

Rechtsanwalt · Kanzleiinhaber

Rechtsanwalt Andreas Kübler und sein Team vertreten Versicherte gegenüber privaten und gesetzlichen Versicherern. Schwerpunkt: Leistungsablehnung, Kürzung wegen grober Fahrlässigkeit und Anzeigepflichtverletzung.

Mein Anspruch: juristisch sauber dort aufgestellt, wo Betroffene selten gehört werden.

KAMMERRechtsanwaltskammer
FACHANWALTFür Arbeitsrecht
MEDIATORKonfliktmoderation
SCHWERPUNKTPflege · Gesundheit
Profil ansehen →

So prüfen Versicherer Leistungsanträge

Warum viele berechtigte Ansprüche gegen Versicherer scheitern, bevor sie überhaupt geprüft werden.

Versicherer arbeiten mit standardisierten Ablehnungsgründen. Für Versicherte wirkt eine Ablehnung endgültig, juristisch ist sie oft nur der erste Schritt in einem Verfahren, in dem sich der Anspruch noch durchsetzen lässt.

•Pauschale Ablehnungsbegründung: Schadensanzeigen werden mit knappen, wenig individuellen Begründungen zurückgewiesen.
•Grobe Fahrlässigkeit vorschnell unterstellt: Die konkreten Voraussetzungen des § 81 VVG werden selten sauber geprüft.
•Anzeigepflicht überdehnt: Nicht jede ungenaue Angabe bei Vertragsschluss berechtigt zu Rücktritt oder Anfechtung.
•Frist für Klage unterschätzt: Ansprüche aus dem Versicherungsvertrag verjähren regelmäßig nach drei Jahren.
•Erste Ablehnung wirkt endgültig: Viele Versicherte akzeptieren die Ablehnung, ohne die vertragliche und rechtliche Grundlage prüfen zu lassen.

So arbeiten wir Ihren Fall ab

Von der ersten Einschätzung bis zur gerichtlichen Durchsetzung, in einem klaren Ablauf.

Wir übernehmen die Kommunikation mit Ihrem Versicherer. Sie liefern uns Vertrag, Ablehnung und Schadensunterlagen, wir prüfen die Rechtslage und bauen den Anspruch auf.

01

Erstgespräch und Fristprüfung

Sie schildern uns die Ablehnung und den Versicherungsfall. Wir prüfen Vertragsbedingungen und erste Erfolgsaussichten. Das Gespräch ist unverbindlich.

02

Vertrags- und Sachverhaltsanalyse

Wir prüfen Versicherungsschein, Bedingungen und die konkrete Ablehnungsbegründung auf Schwachstellen.

03

Widerspruch und Verhandlung

Wir stellen den Anspruch gegenüber dem Versicherer und verhandeln fachlich fundiert auf Basis der Vertragsbedingungen.

04

Klage, falls nötig

Bleibt der Versicherer bei der Ablehnung, vertreten wir Sie im Zivilprozess vor dem zuständigen Gericht.

FAQ

Antworten zu Versicherungsrecht-Streitfällen.

Versicherer prüfen Leistungsanträge nach eigenen Kriterien. Eine erste Ablehnung ist kein rechtliches Endurteil, sondern oft der Ausgangspunkt für Widerspruch oder Klage.

Nach § 81 VVG kann der Versicherer die Leistung bei grober Fahrlässigkeit quotal kürzen. Die Höhe der Kürzung ist häufig verhandel- oder gerichtlich überprüfbar.

Ansprüche aus dem Versicherungsvertrag verjähren regelmäßig nach drei Jahren (§§ 195, 199 BGB), gerechnet ab Schluss des Jahres der Anspruchsentstehung.

Ja. Viele Fälle klären sich außergerichtlich, wenn die Ablehnung fachlich fundiert und mit vollständigen Unterlagen angegriffen wird.

Termin direkt auswählen

Anliegen kurz einordnen lassen

Wählen Sie unten einen freien Termin. Im Gespräch klären Sie, ob eine vertiefte anwaltliche Prüfung sinnvoll ist und welche nächsten Schritte realistisch sind.

Falls die Terminbuchung nicht vollständig lädt: Terminseite separat öffnen