Ergänzende Versicherungen

Ergänzende Versicherungsleistungen im neuen Versicherungsrecht-Cluster

Dieser Bereich ordnet ergänzende Versicherungsleistungen ein, wenn Leistung, Vertrag, Gesundheitsangaben oder Prämienanpassungen streitig sind.

„Bei ergänzenden Policen entscheiden selten die Tatsachen, sondern die Bewertung. Gutachten, Gesundheitsfragen und Tarifklauseln werden eng gelesen, der tatsächliche Leistungsanspruch bleibt dabei oft unterhalb des Möglichen."

Andreas Kübler · Kanzleiinhaber

Leistungsfelder

Rolle im neuen Cluster

01

Versicherungsrecht

Zentraler Bereich für Leistungsablehnung und Regulierung.

02

Private Pflegeversicherung

Wenn private Pflegeleistungen nicht gezahlt werden.

03

Private Krankenversicherung

PKV-Erstattung und medizinische Notwendigkeit.
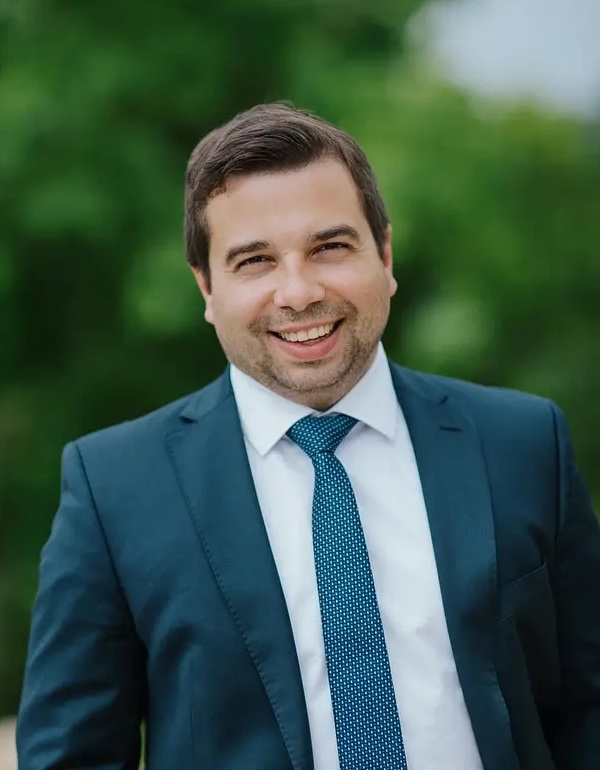
Rechtsanwalt Andreas Kübler
Über Advocura

Andreas Kübler

Rechtsanwalt · Kanzleiinhaber

Andreas Kübler begleitet Streitigkeiten rund um private Zusatzversicherungen im Gesundheits- und Pflegebereich. Schwerpunkt: Prüfung von Ablehnungen und Leistungskürzungen, Einordnung von Gutachten, Abstimmung paralleler Ansprüche gegenüber privatem Versicherer, Krankenkasse und Pflegekasse.

Mein Anspruch: aktive Prüfung statt hingenommener Einstufung, im Widerspruch und im Verfahren.

KAMMER Rechtsanwaltskammer
FACHANWALT Für Arbeitsrecht
MEDIATOR Konfliktmoderation
SCHWERPUNKT Pflege · Gesundheit
Profil ansehen →

Bereichs-Kontext

Typische Versicherungsfragen

Wir ordnen Ihre Situation ein und klären die nächsten sinnvollen Schritte.

Anzeigepflicht: Gesundheitsfragen bergen ein Rücktrittsrisiko.
Leistungsablehnung: Nachweise werden eng gelesen.
Prämienanpassung: Erhöhungen sind formal angreifbar.
Invaliditätsgrad: Gutachter prägen die Bewertung.
Abstimmung: GKV, PKV und Pflegekasse greifen parallel.
FAQ

Häufige Fragen zu ergänzenden Versicherungsleistungen.

Ja. Prämienerhöhungen nach § 203 VVG verlangen eine formal korrekte Begründung und nachvollziehbare Berechnungsgrundlagen. Formale Mängel machen die Anpassung angreifbar, auch rückwirkend.

Der Invaliditätsgrad ergibt sich aus Gliedertaxe und Gutachten. Bei Zweifeln kommen Obergutachten, Nachbemessung innerhalb der Frist nach § 188 VVG und Prüfung der Erstbewertung in Betracht.

Maßgeblich sind Bemessungsgrundlage, vereinbarte Tagessätze und Nachweise zur Arbeitsunfähigkeit. Kürzungen wegen abweichenden Nettoeinkommens oder Anrechnung anderer Leistungen sind häufig angreifbar.

Wenn vorvertragliche Gesundheitsfragen nach § 19 VVG unrichtig beantwortet wurden. Rücktritt, Kündigung oder Anpassung sind jedoch an enge Fristen und Voraussetzungen gebunden und im Einzelfall zu prüfen.

Kontakt

Erste Einordnung einer Ablehnung, Kürzung oder Anpassung bei einer Zusatzpolice.

Wer eine Leistungsablehnung, eine Prämienanpassung oder einen Streit um Invaliditätsgrad oder Krankentagegeld vor sich hat, kann die Lage vertraulich einordnen und nächste Schritte besprechen.