
„Eine Ablehnung ist für Versicherte selten das letzte Wort. Häufig hält die Begründung einer genauen rechtlichen Prüfung nicht stand.“
Andreas Kübler · Kanzleiinhaber§ 81 VVG
Grobe Fahrlässigkeit
§ 19 VVG
Anzeigepflichtverletzung
§ 28 VVG
Obliegenheitsverletzung
§§ 195, 199 BGB
Regelverjährung 3 Jahre
Versicherung lehnt ab oder kürzt?
Drei Situationen, in denen wir täglich gegenüber Versicherern einstehen.
Leistungsablehnung im Schadensfall
Der Versicherer verweigert die Zahlung ganz oder teilweise. Wir prüfen die Vertragsbedingungen und die Begründung der Ablehnung im Detail.
Kürzung wegen grober Fahrlässigkeit
Nach § 81 VVG darf der Versicherer bei grober Fahrlässigkeit quotal kürzen. Wir prüfen, ob die Voraussetzungen dafür tatsächlich vorliegen.
Rücktritt wegen Anzeigepflichtverletzung
Der Versicherer beruft sich darauf, dass Angaben bei Vertragsschluss unvollständig waren. Wir prüfen, ob die Voraussetzungen für Rücktritt oder Anfechtung wirklich erfüllt sind.
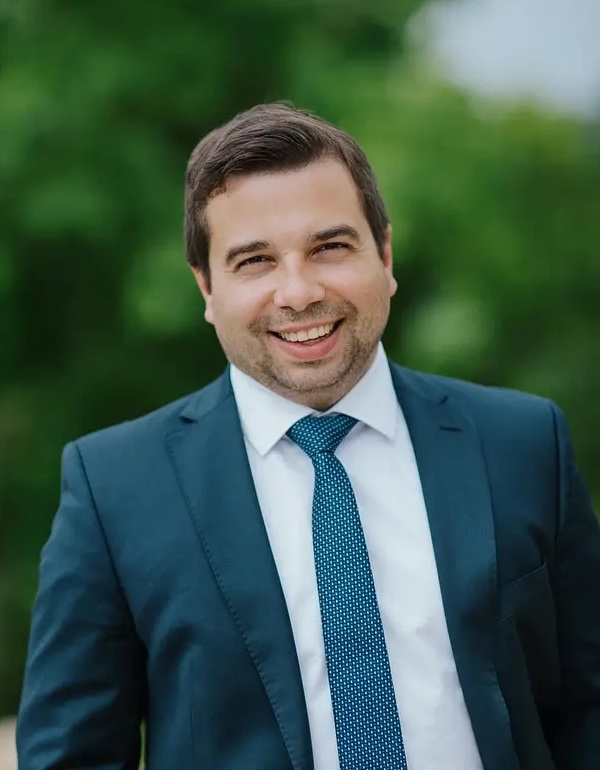
Andreas Kübler
Rechtsanwalt · Kanzleiinhaber
Rechtsanwalt Andreas Kübler und sein Team vertreten Versicherte gegenüber privaten und gesetzlichen Versicherern. Schwerpunkt: Leistungsablehnung, Kürzung wegen grober Fahrlässigkeit und Anzeigepflichtverletzung.
Mein Anspruch: juristisch sauber dort aufgestellt, wo Betroffene selten gehört werden.
So prüfen Versicherer Leistungsanträge
Warum viele berechtigte Ansprüche gegen Versicherer scheitern, bevor sie überhaupt geprüft werden.
Versicherer arbeiten mit standardisierten Ablehnungsgründen. Für Versicherte wirkt eine Ablehnung endgültig, juristisch ist sie oft nur der erste Schritt in einem Verfahren, in dem sich der Anspruch noch durchsetzen lässt.
Antworten zu Versicherungsrecht-Streitfällen.
Termin direkt auswählen
Anliegen kurz einordnen lassen
Wählen Sie unten einen freien Termin. Im Gespräch klären Sie, ob eine vertiefte anwaltliche Prüfung sinnvoll ist und welche nächsten Schritte realistisch sind.